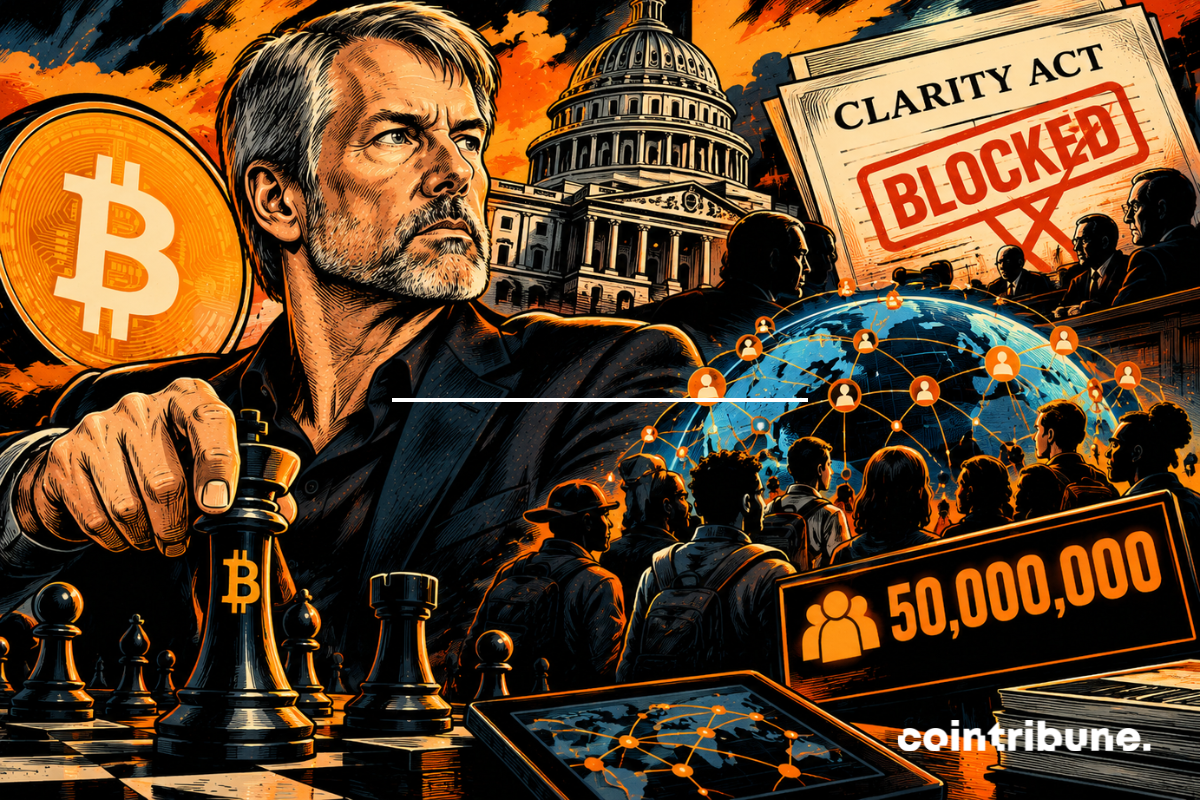
《CLARITY法案》本应为美国数字资产提供更清晰的联邦框架。但在9月15日,参议院未能推进该法案:终止辩论动议以49票对50票失败。因此,该法案未进行最终表决,但遭遇了严重阻碍。在此背景下,Saylor改变了策略。他不再等待国会再次尝试,而是希望利用接下来的两年时间加速数字金融产品的采用。
简而言之
美国参议院在一次以49-50结束的程序性投票后,阻止了《CLARITY法案》的进展。
Saylor改变方法,希望加速数字金融产品的采用,而不是等待新法律。
比特币、信贷、代币化股票和稳定币构成了Saylor所倡导策略的主要支柱。
尽管受阻,SEC和CFTC继续采取行动,特别是在代币化和数字市场方面。
在美国,《CLARITY法案》的缺失主要造成了碎片化的框架,而不是真正的监管真空。
《CLARITY法案》在参议院停滞,Saylor另寻他路
投票的细节很重要。参议院并未在实质上最终拒绝《CLARITY法案》。未能获得所需60票的是允许其审议的程序。因此,该法案仍然受阻,而行业期望从该法律中获得关于数字资产以及监管机构之间职权划分的更清晰规则。
Saylor并不提议无所事事。在他9月19日发布的文章中,他辩护了一种不同的方法:利用SEC、CFTC、财政部和银行当局提供的可能性,然后将更多产品交到公众手中。
他的论点基于采用率。用户越多,就越难倒退。因此,他的目标是获得5000万满意用户。
我们最安全的路径是创造吸引客户的产品并广泛部署。更低的成本、更便捷的访问、有用的服务以及对资金更好的控制,使用户有直接利益去维护创新。Michael Saylor – X
比特币、信贷和代币化股票:Saylor的策略贯穿产品
在这个采用理念背后,有一套相当精确的架构。比特币构成“数字资本”。STRC旨在带来信贷维度。MSTR代表股票。Coinbase在平台方面运营,USDC在支付方面运营。Saylor将这些构建块呈现为同一金融体系的要素。
因此,目标不仅仅是让人们购买更多加密货币。而是提供类似于传统金融的服务:持有资产、借贷、投资、转账或交易证券。
这一动向在监管层面已经可见。9月17日,美国证券交易委员会(SEC)向某些平台授予临时且有条件的豁免,以允许交易代币化的美国股票。该措施将在五年后到期。它还施加了几个条件,主要涉及与证券相关的权利和投资者保护。
Paul Atkins将此决定描述为在可能制定更持久规则之前的实验性步骤:
尽管是临时的,创新豁免允许平台在授权环境中今天交易代币化的NMS股票,同时委员会研究新措施的必要性。Paul Atkins – SEC
投票后,加密货币行业面临多条前进路径
《CLARITY法案》的受阻并不意味着监管活动停止。恰恰相反。SEC在代币化股票方面推进,而商品期货交易委员会(CFTC)继续其自身的工作。对于公司而言,格局因此变得更加碎片化。
这种情况也引发了不同的反应。Arthur Hayes淡化了该法案的重要性,并将这一序列置于美国货币政策的更广泛背景中。其他观察人士认为,联邦法律将为公司提供比豁免或机构决定更稳定的基础。
这两种方法产生的结果并不完全相同。行政措施可以允许活动快速启动。国会通过的法律可以建立更持久的规则,并正式修改机构的权力。
对于加密货币行业而言,当务之急与其说是完全缺乏规则,不如说是对下一步规则的不确定性。公司必须在多个机构可以单独行动的环境中前进。
Saylor的赌注正是利用这一时期,而不是忍受它。
在美国,“监管真空”看起来更像是一个开放的施工现场
谈论美国监管真空是夸大其词。数字资产仍受现有规则约束,监管机构继续介入。SEC刚刚通过其针对代币化股票的豁免再次证明了这一点。
主要缺失的是《CLARITY法案》本应帮助建立的大型共享框架。没有它,公司必须在多个机构的倡议中航行,这些措施的持续时间和范围可能各不相同。
这也是Saylor所倡导策略的局限性所在。让数百万人采用产品可以在该服务周围创造经济和政治需求。但采用并不能解决SEC和CFTC之间的职权问题。当国会需要修改联邦框架时,采用不能替代法律。
因此,下一步可能在两个战线上展开。公司继续开发他们的产品,同时机构测试其权力的界限。与此同时,新的立法尝试仍然是可能的。
回顾要点:
49-50:9月15日参议院程序性投票的结果;
5年:SEC临时豁免的预期持续时间;
5000万:Saylor提出的用户目标。
监管辩论正在演变,但比特币仍然是Saylor的固定点。Jason Calacanis认为该资产尚未找到其大众用例。Saylor的回答不同:截至8月底,市值约1.6万亿美元,Strategy持有845,050枚BTC。对他来说,BTC因此不需要成为其诞生时设想的通用支付手段。它可以作为一种形式的数字资本来捍卫。怀疑依然存在,但他的立场没有改变:“橙色领带保留。”